
Od 1 stycznia 2027 r. wejdą w życie przepisy wprowadzające Osobiste Konta Inwestycyjne (OKI). Nowe rozwiązanie umożliwi oszczędzanie i inwestowanie na preferencyjnych warunkach podatkowych, ale jednocześnie wprowadzi podatek od wartości zgromadzonych aktywów. Co istotne, nowy podatek będzie mógł być należny nawet w przypadku poniesienia straty z inwestycji. Podatek Belki pozostaje. Co zmieni OKI? Obowiązujący 19-procentowy podatek od zysków kapitałowych, tzw. podatek Belki, nie zostanie zlikwidowany. Alternatywą będą dobrowolne Osobiste Konta Inwestycyjne, w ramach których dochody z inwestycji nie będą podlegały temu podatkowi. Z nowego rozwiązania będą mogły korzystać osoby pełnoletnie. Ustawodawca przewidział możliwość posiadania kilku kont OKI oraz swobodnego wpłacania […]
Kategoria: Pozostałe podatki
Nowy podatek od oszczędności od 2027 roku. Kto zapłaci i na jakich zasadach?
14 października 2026 | Oliver Żubkowski
Pożyczka z zagranicy a PCC – kiedy nie trzeba płacić podatku.
7 października 2026 | K-raj Podatkowy 2
Otrzymanie finansowania od zagranicznego pożyczkodawcy nie oznacza automatycznie obowiązku zapłaty podatku od czynności cywilnoprawnych (PCC) w Polsce. W praktyce należy przeanalizować trzy niezależne podstawy, które mogą prowadzić do braku obowiązku zapłaty PCC. Dla ustalenia, czy PCC wystąpi, kluczowe są przede wszystkim dwa elementy: 1) gdzie w chwili zawarcia umowy znajdują się środki pieniężne będące przedmiotem pożyczki, oraz2) gdzie dochodzi do zawarcia umowy. Jeżeli pieniądze w chwili zawarcia umowy znajdują się w Polsce, pożyczka podlega PCC niezależnie od miejsca podpisania umowy. Jeżeli natomiast środki są za granicą, PCC może wystąpić tylko wtedy, gdy pożyczkobiorca ma siedzibę lub miejsce zamieszkania w Polsce […]
Ulga na innowacyjnych pracowników w sporze MF i KIS. Stawką są przyszłe odliczenia B+R
23 września 2026 | Oliver Żubkowski
Na czym polega ulga na innowacyjnych pracowników? Ulga na innowacyjnych pracowników pozwala przedsiębiorcom wykorzystać niewykorzystaną część ulgi B+R poprzez pomniejszenie zaliczek na PIT pobieranych od wynagrodzeń osób zaangażowanych w działalność badawczo-rozwojową. Rozwiązanie to może być szczególnie korzystne dla firm, które z powodu straty albo zbyt niskiego dochodu nie mogły odliczyć pełnej wartości kosztów kwalifikowanych B+R. Kluczowe jest ustalenie pozostałej puli B+R Korzystanie z preferencji wymaga jednak odpowiedniego ustalenia, jaka część nierozliczonej puli B+R pozostaje przedsiębiorcy do wykorzystania w kolejnych latach. Ma to bezpośrednie znaczenie dla wartości przyszłych odliczeń i skali korzyści podatkowej dostępnej po zastosowaniu ulgi na innowacyjnych pracowników. Na […]
Czy prace nad autorskim narzędziem AI mogą obniżyć podatek? Ulga B+R umożliwia dodatkowe odliczenie kosztów.
2 września 2026 | Oliver Żubkowski
Wdrożenie AI może przynieść firmie nie tylko korzyści operacyjne. Jeżeli projekt obejmuje tworzenie lub istotne rozwijanie własnego rozwiązania, część ponoszonych kosztów może zostać dodatkowo odliczona w ramach ulgi B+R. Kiedy wdrożenie AI może być B+R? Ulga B+R nie jest zarezerwowana wyłącznie dla startupów, firm technologicznych czy laboratoriów. Może znaleźć zastosowanie również wtedy, gdy przedsiębiorstwo rozwija autorskie rozwiązania AI na potrzeby własnej działalności. Znaczenie ma przede wszystkim rzeczywisty charakter prowadzonych prac. Potencjał do skorzystania z ulgi może pojawić się m.in. przy: Prace powinny mieć twórczy i systematyczny charakter oraz prowadzić do stworzenia nowego albo istotnie ulepszonego rozwiązania. Gotowe narzędzie czy własne rozwiązanie? Sam zakup licencji, […]
Look-through approach w WHT: bezpieczna strategia czy podatkowa pułapka?
5 sierpnia 2026 | Anna Kowalska
Look-through approach (LTA) – co to w ogóle jest? Istota tej koncepcji polega na tym, że dla potrzeb opodatkowania należności podatkiem u źródła (WHT) „przechodzi się przez” formalnego odbiorcę płatności (najczęściej pośrednika) i identyfikuje podmiot, który faktycznie uzyskuje ekonomiczną korzyść z danej należności. Innymi słowy, zamiast ograniczać się do ustalenia, kto otrzymał przelew, analizuje się, kto jest jego ostatecznym, rzeczywistym beneficjentem, a w konsekwencji czy można zastosować zwolnienie z opodatkowania podatkiem u źródła albo niższą stawkę. Look-through approach czy można ją stosować w Polsce? – To zależy. Koncepcja look-through approach, która – mimo że nie została wprost uregulowana w ustawie […]
Ostatnia szansa na ulgę na robotyzację
22 lipca 2026 | Oliver Żubkowski
Zegar tyka. 2026 r. to ostatni rok, w którym można skorzystać z ulgi na robotyzację Dla wielu firm może to być nie tylko ostatni moment na zaplanowanie nowych inwestycji, ale też dobra okazja, aby wrócić do wydatków poniesionych w poprzednich latach. Bo ulga na robotyzację nie dotyczy wyłącznie tego, co firma kupi dopiero teraz. Warto sprawdzić również inwestycje z lat 2022-2025, szczególnie jeżeli obejmowały zakup robotów przemysłowych, elementów zautomatyzowanych linii produkcyjnych, urządzeń peryferyjnych, oprogramowania, systemów sterowania albo szkoleń związanych z uruchomieniem nowych technologii. Ulga, która może leżeć w dokumentach Mechanizm jest prosty: podatnik może dodatkowo odliczyć 50% kosztów poniesionych na robotyzację i automatyzację. Oznacza to, […]
Wprowadzenie podatku kościelnego w Polsce: Debata nad finansowaniem religii
30 lipca 2024 | Aleksandra Dobies
Kontekst historyczny i międzynarodowy Podatek kościelny nie jest nowością w Europie. Kraje takie jak Niemcy, Austria, Włochy, Hiszpania czy Szwecja od lat stosują systemy, w których obywatele finansują kościoły poprzez specjalny podatek. W Niemczech na przykład, osoby należące do Kościoła katolickiego lub protestanckiego płacą dodatkowy procent od swojego dochodu, który jest przekazywany odpowiednim organizacjom religijnym. Aktualna sytuacja w Polsce W Polsce, finansowanie Kościoła katolickiego, dominującej religii w kraju, odbywa się głównie z dobrowolnych datków wiernych oraz z dotacji publicznych na określone cele, takie jak renowacja zabytków czy działalność charytatywna. Jednak coraz częściej pojawiają się głosy w debacie publicznej na temat […]
Czy „donejty” to darowizny? Urząd Skarbowy kontra Streamerzy.
10 lipca 2024 | Aleksandra Dobies
W ostatnich latach streaming stał się popularnym źródłem rozrywki i dochodu dla wielu osób na całym świecie, w tym również w Polsce. Streamerzy, czyli osoby transmitujące na żywo swoje rozgrywki, twórczość artystyczną czy po prostu codzienne życie, zyskują dużą popularność na platformach takich jak Twitch, YouTube czy Facebook Gaming. Jednym z głównych źródeł ich dochodów są tak zwane donejty, czyli dobrowolne wpłaty od widzów. Jednakże, kwestia opodatkowania tych wpłat budzi wiele kontrowersji i pytań, które skłoniły polski Urząd Skarbowy do podjęcia działań w tej sprawie. Donejty jako Darowizny Z punktu widzenia wielu streamerów oraz ich widzów, donejty są traktowane jako […]
Niekorzystne stanowisko MF – fotowoltaika na gruntach rolnych z wyższym podatkiem
16 października 2023 | Dominik Szymański
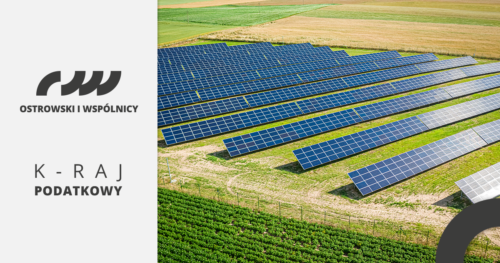
Ogrodzone grunty rolne z farmami fotowoltaicznymi opodatkowane są podatkiem od nieruchomości, co do zasady, niezależnie od tego, czy na gruncie prowadzona jest także działalność rolnicza – stwierdził Minister Finansów w niedawno opublikowanej odpowiedzi na interpelację poselską (odpowiedź z 2 sierpnia 2023 r. na interpelację poselską nr 42802 z 25 lipca 2023 r.). Zwiększa to potencjalnie nie tylko ryzyka nowych inwestycji fotowoltaicznych, konsekwencje mogą być dotkliwe dla już istniejących. W ostatnich latach doszło do korzystnych dla fotowoltaiki zmian legislacyjnych, m. in. możliwe stało się instalowanie paneli na gruntach rolnych i nieużytkach. W związku z tym powstały wątpliwości co do ich opodatkowania […]
Ważny wyrok NSA w sprawie zbycia nieruchomości komercyjnych
17 sierpnia 2023 | Dominik Szymański
28 lipca 2023 r. NSA wydał niekorzystnie rokujący wyrok – otworzył fiskusowi drzwi do odmówienia odzyskania zapłaconego VAT, umożliwiając decyzję wymiarową w PCC nawet, gdy sprzedaż nieruchomości komercyjnej nie obejmuje umowy o zarządzanie czy ubezpieczenia. Nabyte składniki muszą jednak pozwalać na prowadzenie samodzielnej działalności gospodarczej. Rozstrzygnięty przez NSA spór (sygn. I FSK 892/18) był uprzednio przedmiotem rozważań TSUE (postanowienie TSUE z 16 stycznia 2023 r., sprawa C‑729/21), który, ograniczając się do wskazania interpretacji unijnych regulacji, postanowieniem ostateczne rozstrzygnięcie sprawy pozostawił NSA. Tak wiele wątpliwości spowodowała zawarta w 2016 r. umowa sprzedaży nieruchomości komercyjnej – funkcjonującego centrum handlowego. Kontrakt obejmował grunt […]